
Benchmark Assurance : la gestion des décès, angle mort devenu enjeu stratégique

Savoir qu’un client est décédé paraît simple. C’est pourtant l’un des sujets où l’écart entre organisations est le plus marqué.
Souvent abordée sous le seul angle de la conformité, la gestion des décès pèse en réalité lourdement sur les coûts, la qualité des données et la relation avec les familles des assurés.
A2 Consulting a mené une étude anonymisée auprès de 21 acteurs de l’assurance et de la protection sociale pour mesurer leur maturité sur le sujet : voici les principaux enseignements et les étapes clés pour faire progresser son dispositif.
01. Fréquence de détection : au fil de l'eau pour limiter les coûts
Le constat
La plupart des acteurs ne vérifient leurs fichiers qu’une fois par an : un décès peut rester inconnu pendant des mois, et les prestations continuer d’être versées.
- 12 mois de retard possible avec une vérification annuelle
- 1 mois avec une vérification mensuelle
La bonne pratique
Vérifier chaque mois tout le portefeuille et croiser avec les décès déjà connus en interne. Un acteur a ainsi divisé par deux ses décès découverts tardivement.
02. Qualité des données : des centenaires bien trop nombreux
Le constat
Nom de naissance, date ou lieu de naissance manquants : quand l’identité d’un client est incomplète, son décès passe inaperçu et il reste « vivant » dans les fichiers.
- 75 000 centenaires « vivants » dans les fichiers des assureurs
- 20 000 centenaires réellement en vie en France (régulateur, 2016)
La bonne pratique
Compléter les données de naissance (nom, date, lieu) de 100 % des clients, sans exclusion, et suivre leur qualité dans la durée.
03. Traitement des dossiers : le plus long commence après la détection
Le constat
Identifier un décès ne suffit pas : il faut ensuite retrouver les bénéficiaires et régler le contrat. Cette étape prend bien plus de temps que la détection.
- 18 mois et plus : c’est le temps que peut prendre la recherche des bénéficiaires une fois le décès connu
La bonne réponse aux obligations réglementaires
Une fois la détection maîtrisée, outiller le traitement : recherche multicanal (administrations, notaires, employeurs), prestataires spécialisés et intelligence artificielle pour retrouver les bénéficiaires plus vite.
Panorama du marché : la taille ne fait pas la maturité
À taille comparable, les écarts de maturité sont considérables : la différence tient à l’organisation et aux données, pas aux moyens.
21 acteurs de l’assurance et de la protection sociale, évalués selon une même grille de maturité. Les pastilles indiquent le nombre d’acteurs par groupe :
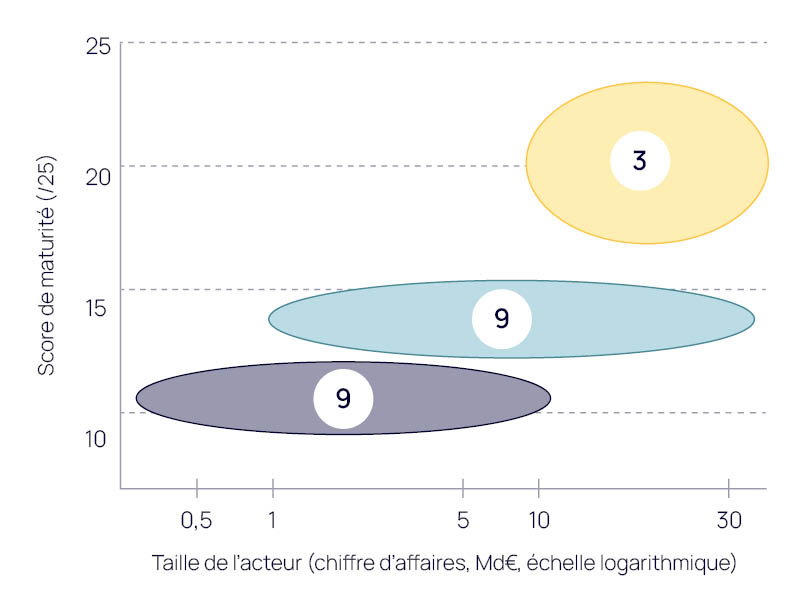
Peloton : 9 acteurs · score 13 à 15 / 25
Socle réglementaire : 9 acteurs · score 10 à 12 / 25
Feuille de route
Les 5 étapes pour améliorer un dispositif de gestion des décès :
Moins de décès manqués, moins de faux positifs.
Fin des angles morts, risque de sanction réduit.
Décès connus plus tôt, charge de travail lissée.
Stocks maîtrisés, diligence démontrable.
Bénéficiaires retrouvés plus vite, à moindre coût.
Les étapes 1 à 4 sont des prérequis : la technologie ne fait gagner du temps que si la donnée et l’organisation suivent.
Ces enjeux vous concernent ?
Nos experts en Assurance et Protection Sociale sont à votre écoute.